El ministro de Economía junto al vicepresidente segundo del BCRA, y el director general del Fondo de Garantía de Sustentabilidad (FGS), anunciaron en Agosto el Programa de licitación de Plazos Fijos con destino a crédito hipotecario. Y si bien es una excelente noticia para el sector, lo veo como la torta recién salida del horno que todavía no se puede saborear.
¿Por qué? Bueno, el mecanismo diseñado para éstos créditos resultará en los primeros otorgados recién durante diciembre del 2026, y creo que en los primeros meses del 2027 podrían verse algunos efectos sobre el sector en general, mientras tanto queda esperar y analizar como los bancos y los compradores van transitando los procesos.
Los fondos dedicados a estos créditos hipotecarios (dos billones de pesos) provienen de los FGS, que son fondos soberanos administrados por ANSES. Estos fondos se desembolsan vía licitaciones semanales, de las que participan las entidades financieras, las cuales de alguna manera compiten entre sí por obtener la mayor cantidad de fondos a la mejor tasa posible. Cada licitación semanal es de 200.000 millones de pesos, por lo cual para licitar el total dedicado a esta medida requiere unas 10 semanas, de sostenerse el ritmo previsto. El límite de aplicación de los fondos está fijado en hasta 90 días corridos. Por lo cual el primer crédito puede materializarse por completo durante diciembre 2026, y el último en febrero 2027.
La cantidad de créditos que estimó el ministro durante el anuncio fue de 17 a 18 mil, y teniendo como referencia que de cada operación realizada por crédito hipotecario se originan de 2 a 4 operaciones nuevas indirectas, me da una estimación de 34 a 72 mil operaciones en total en el país, provocadas por esta medida, a lo largo de un plazo de aproximadamente 5 o 6 meses. Operaciones nuevas, que no hubieran ocurrido sin esta medida, a nivel país. Y agrego, solo sobre inmuebles que puedan hipotecarse (es decir estar escriturados, no emprendimientos en construcción) y que sean destinados a primera vivienda (el universo de bienes involucrados en el análisis se va acotando). La torta caliente además no sabemos si es lo suficientemente dulce.
Entonces ¿esto amplifica la demanda? En cierta medida si, ya que una enorme cantidad de operaciones en los próximos 6 meses se realizarán por personas que solo pueden adquirir una propiedad vía crédito hipotecario, que no lo hubieran hecho de otra forma, y además éstas operaciones (de respetar la estadística) estarían produciendo las 2 a 4 operaciones más (por el fenómeno de que quien vende busca mudarse a algo más grande y se convierte en comprador).
Y la otra pregunta clave es ¿amplifica los precios? es más difícil de responder, pero en la medida en que la oferta no se expanda al ritmo de la demanda, sí provocará un efecto positivo en los precios de venta.
Para poner en perspectiva de lo que sería un verdadero efecto que amplifique la demanda y con ello los precios, y me llevara a responder sin dudas que SÍ a las dos preguntas anteriores uso la siguiente comparación: los dólares del monto anunciado versus los dólares en el colchón de los argentinos.
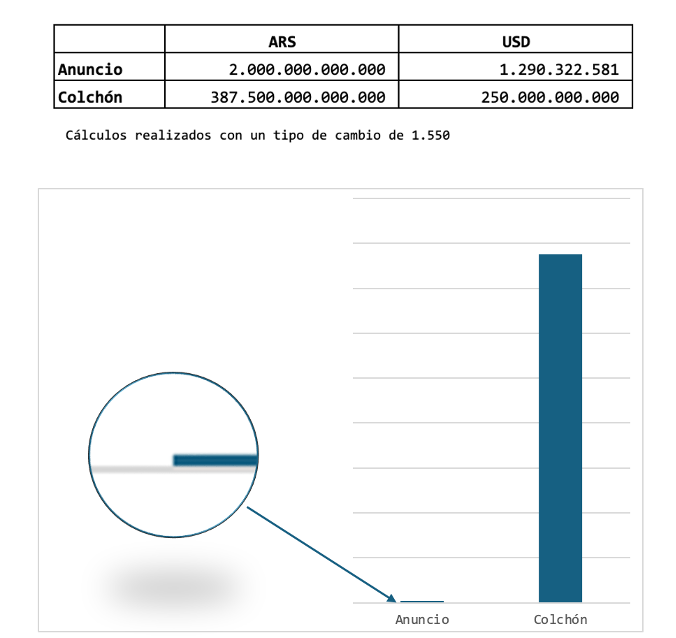
Comparación de fondos anuncio créditos hipotecarios agosto 2026 versus dólares “bajo el colchón” de los argentinos.
La cantidad de dólares bajo el colchón en Argentina según el INDEC es de 220.000 millones de dólares y más de 250.000 millones de dólares según el FMI, lo cual representa cerca de doscientas veces lo que pone en juego el programa anunciado por el gobierno en Agosto de 2026. Eso son 200 tortas.
El efecto que generaría una fracción de esos dólares volcándose al sector, sería mucho más fácil de predecir… mejor dicho, de estimar (¡el futuro es impredecible!).
Nota escrita por Gonzalo Angellotti, publicada el 27/9/2026.